Der Motor stottert, die Reifen quietschen und plötzlich kracht’s. Zeit, Vollkasko, Teilkasko und Kfz-Haftpflicht auf den Prüfstand zu stellen.
Unterschied Vollkasko, Teilkasko, Kfz-Haftpflicht
Einmal kurz nicht aufgepasst und schon wird aus der Stoßstange ein teures Andenken. Oder der nächste Hagelschauer hinterlässt mehr Dellen als gute Laune. Gut, wenn dann der richtige Versicherungsschutz mitfährt. Die Kfz-Haftpflicht ist gesetzlich vorgeschrieben und springt ein, wenn Sie mit Ihrem Auto anderen einen Schaden zufügen. Doch wer kümmert sich um Ihr eigenes Fahrzeug? Hier kommen Teilkasko und Vollkasko ins Spiel. Die Teilkasko schützt unter anderem bei Diebstahl, Glasbruch, Sturm, Hagel oder Wildschäden. Die Vollkasko setzt noch einen drauf: Sie enthält alle Leistungen der Teilkasko und übernimmt zusätzlich beispielsweise Schäden durch selbst verschuldete Unfälle oder Vandalismus. Welcher Schutz am besten zu Ihnen passt, hängt vom Wert, Alter und der Nutzung Ihres Autos ab. Gerade bei neuen oder hochwertigen Fahrzeugen kann sich die Vollkasko lohnen. Denn ein kleiner Fahrfehler sollte schließlich nicht gleich ein großes Loch ins Portemonnaie reißen.
Der Vergleich: Leistungen der Vollkasko und Teilkasko
Hagel kennt keine Gnade, Autodiebe keine Einladung und ein kleiner Fahrfehler kann schnell eine große Rechnung nach sich ziehen. Genau dann zeigt sich, wie viel der richtige Versicherungsschutz wert ist. Denn solange alles rund läuft, denkt kaum jemand darüber nach, was die eigene Autoversicherung eigentlich abdeckt. Spannend wird es erst, wenn es kracht, klirrt oder das Auto plötzlich verschwindet. Teilkasko und Vollkasko haben dabei einiges gemeinsam, aber auch entscheidende Unterschiede. Welche Versicherung springt in welchem Fall ein? Das zeigt der Vergleich:
Schaden / Leistung
Teilkasko
Vollkasko
Diebstahl
✓
✓
Glasbruch / Steinschlag
✓
✓
Hagel, Sturm, Überschwemmung
✓
✓
Tierbiss / Zusammenstoß mit Tieren
✓
✓
Brand / Explosion
✓
✓
Selbst verschuldeter Unfall
–
✓
Vandalismus
–
✓
Schaden durch unbekannten Verursacher
–
✓*
*Je nach Tarif und konkretem Schadenfall gemäß Versicherungsbedingungen.
Teilkasko und ihre Zusatzleistungen
Hagel auf der Motorhaube, ein Steinschlag in der Scheibe oder plötzlich ist das Auto weg? Manche Schäden lassen sich selbst mit dem besten Fahrstil nicht verhindern. Genau hier kommt die Teilkasko ins Spiel. Sie schützt Ihr Fahrzeug vor zahlreichen Risiken, auf die Sie meist keinen Einfluss haben. Je nach Tarif gibt es sogar noch ein paar Extras obendrauf: etwa für Elektroautos, Leasingfahrzeuge oder finanzierte Wagen.
Das kann die Teilkasko unter anderem abdecken
Diebstahl und Schlüsseldiebstahl
Tierkollisionen und Tierbisse
Glasbruch
Sturm, Hagel und Überschwemmung
Brand, Explosion und Kurzschluss
Neu- oder Kaufpreisentschädigung
GAP-Deckung bei Leasing und Finanzierung
Schutz für Akku und Ladezubehör
Carsharing-Selbstbeteiligung
Die Teilkasko ist also weit mehr als ein Schutz gegen Hagel und Glasbruch. Mit den passenden Zusatzleistungen wird sie zum cleveren Sicherheitsnetz für Ihr Auto. Entscheidend ist, welche Extras Ihr Tarif tatsächlich im Gepäck hat!
157
Millionen Euro verursachten rund 252.000 Marderschäden an kaskoversicherten Fahrzeugen in Deutschland im Jahr 2024.
Klingt nach ordentlich Schutz? Ist es auch! Aber manchmal darf es eben ein bisschen mehr sein. Wer auch bei selbst verschuldeten Unfällen oder Vandalismus abgesichert sein möchte, kann seine Kfz-Versicherung wechseln und beispielsweise von Teilkasko auf Vollkasko umsteigen. Wichtig: Bei vielen Verträgen ist der 30. November der Stichtag für eine Kündigung zum Jahresende. Also lieber rechtzeitig den Vertrag prüfen und Angebote vergleichen, bevor die Frist schneller vorbeirauscht als ein Sportwagen auf der Autobahn.
Vollkasko und ihre Zusatzleistungen
Einmal beim Einparken verschätzt, und schon hat die Stoßstange eine neue Form. Oder jemand hält Ihren Lack für eine Leinwand. Ärgerlich? Absolut! Zum Glück gibt es die Vollkasko. Sie hat sämtliche Leistungen der Teilkasko im Gepäck und legt beim Schutz Ihres eigenen Autos noch eine Schippe drauf. Besonders bei selbst verschuldeten Unfällen, Vandalismus oder Schäden an neueren und hochwertigen Fahrzeugen kann sich das bezahlt machen.
Je nach Tarif sind folgende Leistungen versichert:
Selbst verschuldete Unfallschäden
Vandalismus
Manipulation der Fahrzeugsoftware
Allgefahrendeckung für E-Auto-Akkus
Wertminderung nach einem Schaden
Betriebs-, Brems- und Bruchschäden
Ob kleiner Parkrempler oder größerer Blechschaden: Mit der passenden Vollkasko muss nicht jeder Fahrfehler gleich zur finanziellen Vollbremsung werden. Denn guter Schutz zahlt sich aus! Welche Zusatzleistungen tatsächlich mitfahren, hängt allerdings vom gewählten Tarif ab.
Yasemin Kundler
Der 30. November ist für viele Kfz-Verträge der entscheidende Stichtag. Wir prüfen Ihren Tarif.
Ein kurzer Moment der Unachtsamkeit, ein beherzter Tritt auf die Bremse – und plötzlich ist nicht nur der Schreck groß, sondern auch die Rechnung. Gut, dass die Kfz-Haftpflichtversicherung mitfährt! Sie ist für jedes zulassungspflichtige Fahrzeug gesetzlich vorgeschrieben und übernimmt Schäden, die Sie mit Ihrem Auto anderen zufügen. Ob Personen-, Sach- oder Vermögensschäden: Hier geht es schnell um Summen, bei denen selbst der Tacho schluckt. Bei Allianz Kundler sind Versicherungssummen von bis zu 100 Millionen Euro vorgesehen, bei Personenschäden mit bis zu 15 Millionen Euro je geschädigter Person. Für Umweltschäden stehen bis zu 5 Millionen Euro zur Verfügung.
8000
Euro Reparaturkosten für einen Parkrempler am BMW 330e. 2.800 Euro am Tesla Model Y. So die kalkulierten Kosten fiktiver Unfallszenarien einer ADAC Studie.
Und damit nicht genug: Je nach Tarif können sogar selbst verursachte Schäden am eigenen Eigentum bis zu 200.000 Euro mitversichert sein. Auch im Ausland muss der Versicherungsschutz nicht an der Grenze haltmachen. Mit dem tarifabhängigen Auslandsschadenschutz können unverschuldete Unfälle im europäischen Ausland nach deutschem Recht und deutschen Standards reguliert werden. So bleibt der Ärger im besten Fall kleiner als der Urlaubskoffer. Kurz gesagt: Die Kfz-Haftpflicht schützt nicht die Beule im eigenen Kotflügel, sondern vor den finanziellen Folgen, wenn andere durch Ihr Fahrzeug zu Schaden kommen. Damit ein Fahrfehler nicht gleich das finanzielle Aus bedeutet.
Was kostet Vollkasko im Vergleich zur Teilkasko?
Mehr Schutz, mehr Kosten? Nicht unbedingt so viel, wie Sie denken! Bei Europas Nr.1 Allianz Generalvertretung aus Berlin gibt es die Teilkasko bereits ab 175 € im Jahr, die Vollkasko startet bei 219 € jährlich. Gerade einmal 44 € Unterschied beim jeweiligen Einstiegspreis: da lohnt sich ein zweiter Blick! Wie hoch Ihr persönlicher Beitrag ausfällt, hängt allerdings von mehreren Faktoren ab. Selbstbeteiligung, jährliche Fahrleistung, Fahrerkreis und Typklasse haben dabei ein Wörtchen mitzureden. Wer clever kombiniert, kann mit Sparmöglichkeiten wie WerkstattBonus, BonusDrive oder einer jährlichen statt monatlichen Zahlweise zusätzlich an der Beitragsschraube drehen. Während die Teilkasko bei älteren Fahrzeugen oft eine gute Wahl ist, kann sich die Vollkasko besonders bei neuen oder hochwertigen Autos auszahlen. Schließlich sollte der Versicherungsschutz zum Fahrzeug passen und nicht nur zum Geldbeutel. Also lieber Tarife vergleichen, statt am falschen Ende zu sparen. Sie möchten wissen, welcher Schutz sich für Sie rechnet? Dann nehmen Sie Kontakt zu uns auf. Unser Team berät Sie gern. Ganz ohne Versicherungskauderwelsch!
Schadenfreiheitsklasse bei Voll- und Teilkasko
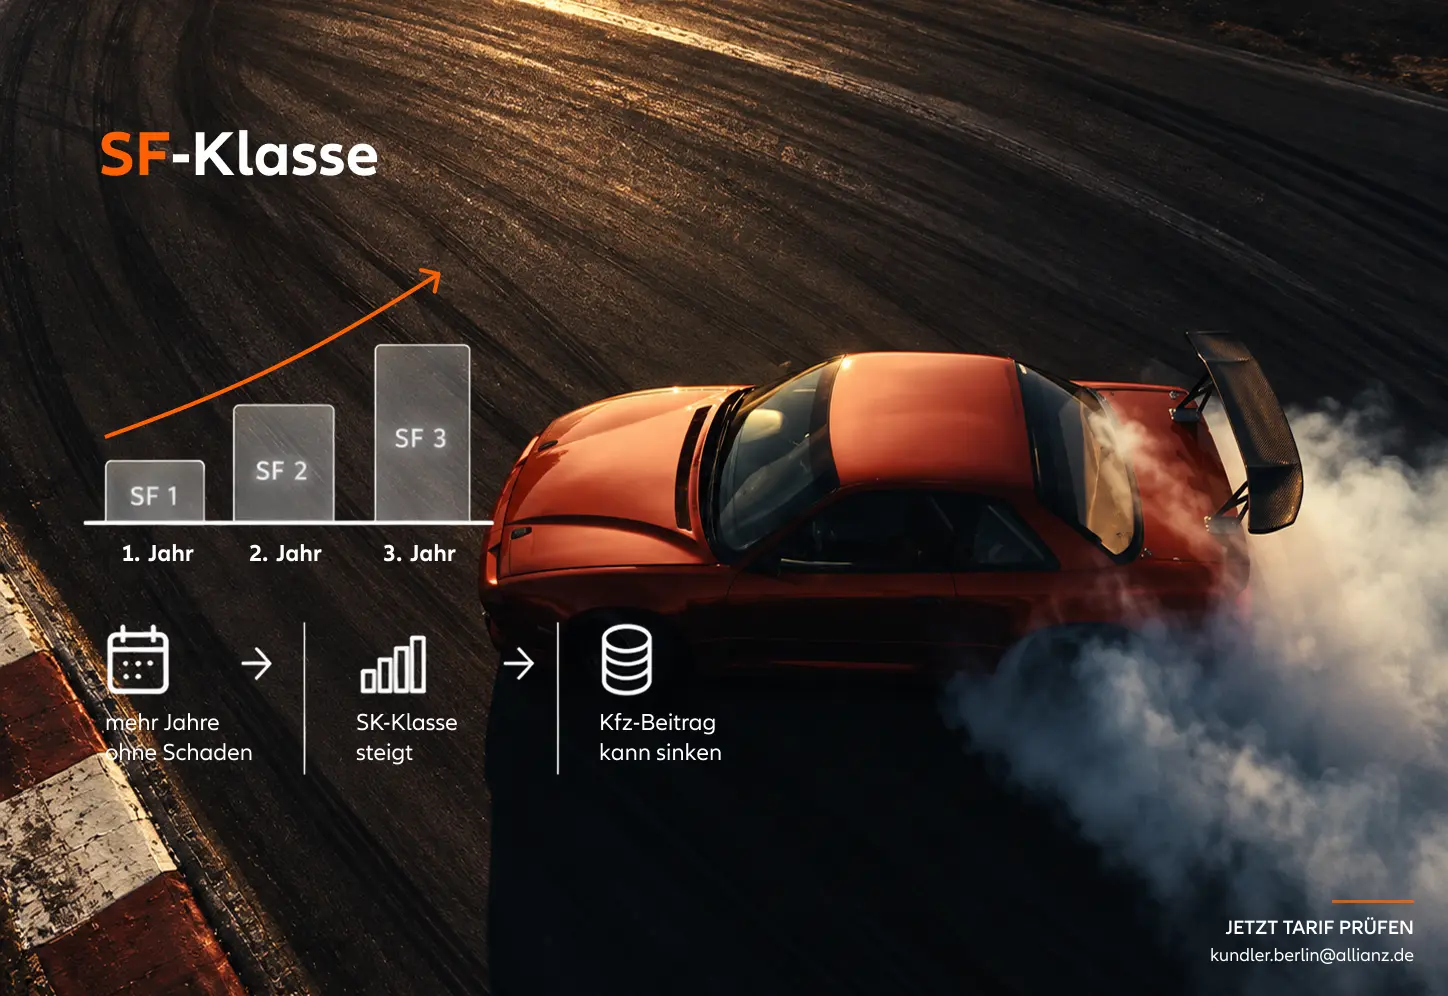
Wer jahrelang unfallfrei fährt, sammelt nicht nur Kilometer, sondern im besten Fall auch satte Rabatte. Und die machen sich nicht auf dem Tacho, sondern auf der Versicherungsrechnung bemerkbar! Möglich macht das die Schadenfreiheitsklasse, kurz SF-Klasse. Sie belohnt schadenfreies Fahren: In der Regel geht es mit jedem Jahr ohne regulierten Schaden eine Klasse nach oben. Je höher die Einstufung, desto günstiger kann der Versicherungsbeitrag ausfallen. Doch aufgepasst: Nicht jede Autoversicherung spielt bei diesem Rabattsystem mit. Während die Vollkasko und die Kfz-Haftpflicht jeweils eine eigene SF-Klasse haben, bleibt die Teilkasko außen vor. Schließlich können Sie weder dem Hagel das Fallen verbieten noch einem Reh die Vorfahrt erklären. Anders sieht es bei der Vollkasko aus: Wird ein Schaden reguliert, kann eine Rückstufung folgen und der Beitrag steigen. Wer also vorausschauend fährt, schont nicht nur den Lack, sondern langfristig auch den Geldbeutel.
Selbstbeteiligung bei Kfz-Haftplicht, Vollkasko, Teilkasko
150 Euro zahlen Sie, 450 Euro übernimmt die Versicherung. Klingt nach einem guten Deal? Willkommen bei der Selbstbeteiligung! Das Prinzip: Sie tragen im Schadenfall einen vereinbarten Eigenanteil, den Rest übernimmt die Versicherung im Rahmen des Vertrags. Bei Teil- und Vollkasko bestimmen Sie die Höhe selbst. Die Faustregel: Je höher Ihr Eigenanteil, desto niedriger häufig der Beitrag. Die Kfz-Haftpflicht fährt dagegen eine andere Spur: Gesetzlich ist keine Selbstbeteiligung vorgeschrieben, bei privaten Verträgen ist sie normalerweise auch nicht vorgesehen. Ausnahme: bestimmte mitversicherte Eigenschäden, bei denen beispielsweise 500 Euro Eigenanteil anfallen können. Und jetzt der clevere Sparkniff: Wer kleine Vollkaskoschäden selbst bezahlt, kann sich unter Umständen eine teure Rückstufung der Schadenfreiheitsklasse ersparen. Schließlich muss nicht jeder Kratzer gleich die Versicherung auf den Plan rufen! Unterm Strich heißt das: heute Beiträge sparen, im Schadensfall dafür etwas dazutun.
Vollkasko bei Leasing, Finanzierung von teuren Autos
Gestern noch Traumauto, heute ein Fall für den Abschleppdienst. Und die Raten? Die fahren munter weiter! Ein Totalschaden mit finanzieller Vollbremsung. Wer least, finanziert oder ein echtes Schmuckstück fährt, sollte bei der Vollkasko nicht sparen. Oft ist sie sogar Pflicht. Der heimliche Held heißt GAP-Deckung! Denn bei Diebstahl oder Totalschaden ersetzt die Kasko in der Regel nur den Wiederbeschaffungswert. Bleibt eine Lücke zur offenen Leasing- oder Finanzierungssumme, kann es richtig teuer werden. Genau hier springt die GAP-Deckung je nach Vertrag ein. Manche Tarife bieten zusätzlich eine Neu- oder Kaufpreisentschädigung für bis zu 36 Monate. Denn wenn Ihr Auto schon auf dem Schrottplatz landet, muss Ihr Kontostand nicht gleich hinterherfahren!
Versicherung für Elektroautos
Strom statt Sprit, aber bitte mit Sicherheit! Ob Tesla, Porsche Taycan oder VW ID.4: Elektroautos begeistern mit moderner Technik, beeindruckender Beschleunigung und jeder Menge Power. Doch wenn der Hochvoltakku Schaden nimmt oder die Ladeelektronik streikt, kann die Reparatur ordentlich ins Geld gehen. Die Allianz Elektroauto-Versicherung bietet deshalb spezielle Leistungen für Elektro- und Hybridfahrzeuge. Besonders wichtig sind der Schutz des Hochvoltakku, die Absicherung von Ladekabeln, Zubehör und Wallbox sowie Leistungen bei Überspannung und Kurzschluss. Welche Risiken tatsächlich versichert sind, hängt vom gewählten Tarif und Kaskoschutz ab. Und was kostet die elektrische Sicherheit? Die Kfz-Haftpflicht startet bereits ab 119 Euro jährlich, die Teilkasko ab 180 Euro und die Vollkasko ab 220 Euro im Jahr. So bleibt die Spannung im Akku und nicht auf der Versicherungsrechnung!
Wo Kaskoschutz seine Grenzen hat
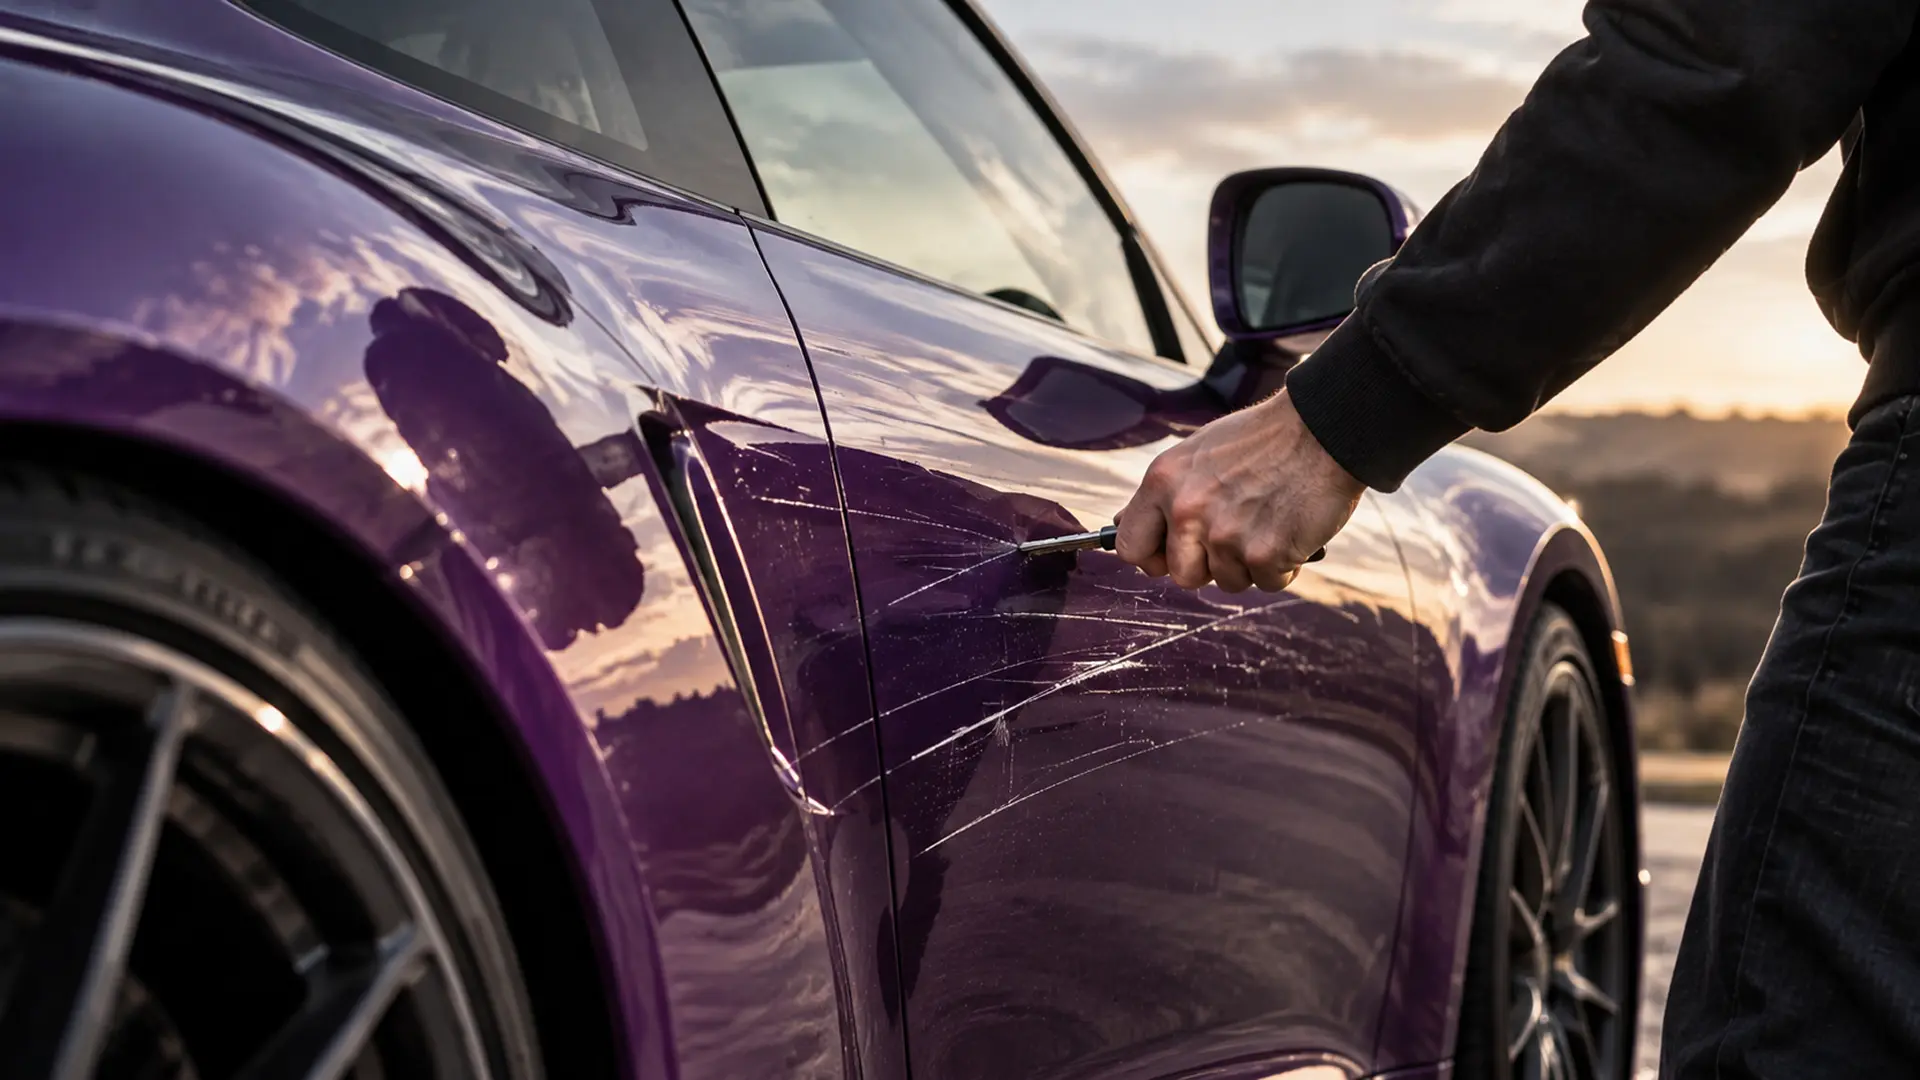
So leistungsstark eine Kaskoversicherung auch ist, zaubern kann sie leider nicht. Die Teilkasko winkt beispielsweise ab, wenn Sie selbst einen Unfall verursachen und dabei Ihr eigenes Auto beschädigen. Auch bei mutwilligen Kratzern im Lack oder anderen klassischen Vandalismusschäden ist sie raus – hier kommt die Vollkasko ins Spiel. Doch selbst die hat ihre roten Linien. Wer sein Auto absichtlich beschädigt, schaut beim Versicherungsschutz in die Röhre. Auch bei falschen Angaben, Fahrerflucht oder Alkohol und Drogen am Steuer kann es finanziell ungemütlich werden.
Glasbruch gilt als Spitzenreiter der Schäden in der Kaskoversicherung. Laut Gesamtverband der Deutschen Versicherungswirtschaft wurden 2022 knapp zwei Millionen Fälle gemeldet. Gefolgt von Wildunfällen, Naturgefahren, Marderbissen und Diebstahl von Autoteilen.
Quelle: Die Versicherer
Je nach Fall und Versicherungsbedingungen drohen Leistungskürzungen oder sogar die vollständige Leistungsverweigerung. Auch Verschleiß, Kriegsschäden und bestimmte Katastrophen sind in der Regel nicht abgedeckt. Kurz gesagt: Gegen Pech lässt sich einiges versichern, gegen jede schlechte Entscheidung leider nicht. Deshalb lohnt sich ein genauer Blick ins Kleingedruckte, bevor es auf der Straße ein böses Erwachen gibt. Sie möchten wissen, wo Ihr Schutz beginnt, wo er endet und welche Kaskoversicherung wirklich zu Ihnen passt? Dann freuen wir uns auf Ihren Kontakt! Gemeinsam bringen wir Licht ins Versicherungsdickicht.
Sinnvolle Ergänzungen für Ihren Sportwagen
Ein Sportwagen verdient mehr als Versicherungsschutz von der Stange! Denn manchmal sind es die cleveren Extras, die im entscheidenden Moment den Unterschied machen. Ob FahrerSchutz, Kfz-Schutzbrief oder Verkehrsrechtsschutz. Jedes Extra kann Gold wert sein! Mit den passenden Zusatzversicherungen sichern Sie nicht nur Ihren Traumwagen, sondern auch sich selbst gegen finanzielle Risiken ab. Damit die Fahrfreude bleibt, selbst wenn das Leben mal eine unerwartete Kurve nimmt!
1
Fahrerschutz
Wer schützt eigentlich den Menschen am Steuer? Genau hier gibt der FahrerSchutz Gas! Bei selbst verschuldeten Unfällen kann er finanzielle Folgen wie Verdienstausfall, Rehakosten und Schmerzensgeld abfedern. Bei Allianz Kundler sind je nach Tarif bis zu 15 Millionen Euro Absicherung möglich.
2
Schutzbrief
Wenn Ihr Sportwagen plötzlich streikt, sorgt der Kfz-Schutzbrief dafür, dass aus dem ungeplanten Boxenstopp kein Reiseabbruch wird. Ob Pannenhilfe, Abschleppdienst oder Weiterreise: je nach Tarif. Damit Sie schnell wieder da sind, wo Ihr Sportwagen hingehört: auf der Straße!
3
Verkehrsrechtschutz
Wenn aus einem Verkehrsstreit plötzlich ein juristischer Schlagabtausch wird, hält Ihnen der Verkehrsrechtsschutz den Rücken frei. Je nach Tarif inkl. Anwalts-, Gerichts- und Gutachterkosten. Damit Rechtsstreitigkeiten Ihre Fahrfreude nicht ausbremsen!
Oldtimerversicherung
Neue Autos haben Assistenzsysteme. Oldtimer haben Charakter. Und während moderne Flitzer mit Technik glänzen, bringen Klassiker ganze Jahrzehnte zum Strahlen. Chrom, Charme und jede Menge Geschichten unter der Motorhaube! Wer so ein Schmuckstück besitzt, weiß: Das ist nicht einfach ein altes Auto, sondern ein Stück Automobilgeschichte auf vier Rädern. Und genau deshalb verdient es mehr als irgendeine Versicherung von der Stange. Bei einer Oldtimerversicherung spielen nämlich ganz andere Dinge eine Rolle: Fahrzeugwert, Originalität, Zustand, Wertentwicklung und natürlich die Frage, wie oft der Klassiker überhaupt auf die Straße darf.
David Patrick Kundler
Hagel. Diebstahl. Leitplanke. Drei ziemlich gute Gründe, miteinander ins Gespräch zu kommen.
Schließlich ist ein liebevoll gepflegter Oldtimer kein gewöhnlicher Gebrauchtwagen. Doch auch der beste Versicherungsschutz kommt irgendwann in die Jahre. Deshalb lohnt es sich, regelmäßig zu prüfen, ob Vertrag, Leistungen und Fahrzeugwert noch zusammenpassen. Und wenn nicht? Dann wird eben gewechselt. Keine Sorge, der Klassiker darf bleiben! Ein Wechsel der Kfz-Versicherung kann die perfekte Gelegenheit sein, den Schutz neu auf Hochglanz zu polieren. Wer seine Kfz-Versicherung wechseln möchte, sollte allerdings rechtzeitig den bestehenden Vertrag prüfen. Bei vielen Verträgen mit Ablauf zum Jahresende ist der 30. November der letzte Kündigungstermin. Denn echte Klassiker verdienen zeitlosen Stil, aber keinen veralteten Versicherungsschutz.
Classic Days Berlin. Partner von Allianz Kundler
Chrom blitzt, Motoren brummen und auf dem Kurfürstendamm schlägt das Herz der Automobilgeschichte ein bisschen lauter! Die Classic Days Berlin verwandeln Berlins berühmten Boulevard jedes Jahr in ein rollendes Museum voller legendärer Karossen, seltener Schmuckstücke und echter Hingucker. Mit über 300.000 Besuchern ist das Event ein echtes Highlight für alle, die bei Oldtimern nicht nur an PS, sondern auch an Gänsehaut denken. Und Allianz Kundler Berlin? Natürlich mittendrin statt nur am Straßenrand! Denn David Patrick Kundler hat Benzin im Blut und ein besonderes Faible für Sportwagen und automobile Klassiker. Für uns ist ein Oldtimer eben nicht bloß ein Fahrzeug mit ein paar Jahren auf dem Buckel, sondern ein Schatz, der die richtige Absicherung verdient.
Versicherung trifft Leidenschaft
Wer bei Porsche, Ferrari oder einem seltenen Oldtimer sofort Herzklopfen bekommt, weiß: Hier geht es um weit mehr als nur um vier Räder und ein Lenkrad. Es geht um Leidenschaft, Gänsehaut und dieses ganz besondere Kribbeln, wenn der Motor zum Leben erwacht. Genau diese Begeisterung teilen David Patrick und Yasemin Kundler. Und dafür brauchen die beiden weder ein Verkaufsgespräch noch eine Versicherungsbroschüre. Mehr als 20 Jahre Versicherungserfahrung treffen hier auf automobile Expertise und eine ordentliche Portion Benzin im Blut. Ob seltene Baureihe, legendärer Motor oder ein Klassiker mit bewegter Vergangenheit – bei Allianz Kundler spricht man nicht nur über Autos. Man versteht, was sie ihren Besitzern bedeuten.
Kundler werden
Werden Sie Teil einer Welt, in der Leidenschaft Türen öffnet! Exklusive Events, faszinierende Persönlichkeiten und Partnerschaften über den Asphalt hinaus. Kundler werden heißt dazugehören. Wo aus Benzingesprächen Freundschaften werden und aus gemeinsamen Momenten unvergessliche Geschichten!
Partnerschaften mit PFF, The Drivers Club und den Classic Days Berlin zeigen, dass diese Begeisterung nicht am Schreibtisch endet. Sie gehört auf die Straße, auf Events und mitten in die Automobilszene! Denn PS kann man zählen, Leidenschaft nicht. Und genau deshalb ist die Absicherung besonderer Fahrzeuge für Europas Nr.1 Allianz Versicherung mehr als nur ein Geschäft. Sie ist eine Herzensangelegenheit mit ordentlichem Drehmoment. Neben der klassischen Kfz-Versicherung gibt es deshalb auch spezielle Lösungen für Sportwagen und Oldtimer. Ob Porsche, Ferrari, Mercedes oder ein Klassiker mit Geschichte: Hier trifft automobile Begeisterung auf Versicherungsschutz, der den besonderen Wert dieser Fahrzeuge berücksichtigt. Denn wer seinen Traum auf vier Rädern gefunden hat, sollte beim Schutz keine Kompromisse eingehen müssen.
Fragen zu Vollkasko, Teilkasko und der Kfz-Haftpflicht
Die Vollkasko schützt Ihr eigenes Auto besonders umfassend. Sie enthält die Leistungen der Teilkasko und zahlt zusätzlich bei selbst verschuldeten Unfallschäden am eigenen Fahrzeug. Auch Vandalismus ist in der Regel mitversichert. Für neue, hochwertige, geleaste oder finanzierte Autos kann Vollkasko besonders sinnvoll sein. Je nach Tarif gelten unterschiedliche Leistungen und Selbstbeteiligungen. Treten Sie mit uns in Kontakt. Unser Team prüft mit Ihnen, welcher Schutz zu Ihrem Fahrzeug und Ihrer Nutzung passt.
Ein Marder macht sich am Motorraum zu schaffen, Hagelkörner verwandeln die Motorhaube in eine Kraterlandschaft und plötzlich ist das Auto spurlos verschwunden. Willkommen bei den Schäden, die niemand bestellt hat! Genau hier spielt die Teilkasko ihre Stärken aus. Sie schützt unter anderem bei Diebstahl, Glasbruch, Sturm, Hagel, Überschwemmung und Tierkollisionen. Doch Vorsicht: Wer selbst einen Unfall baut oder Opfer von Vandalismus wird, braucht in der Regel eine Vollkasko. Gerade für ältere Fahrzeuge kann die Teilkasko deshalb der goldene Mittelweg sein. Und wer beim Versicherungsschutz lieber Volltreffer statt Fehlentscheidung landet, lässt sich von Allianz Kundler, der führenden Allianz Generalvertretung Europas, persönlich beraten. Wir freuen uns auf Ihren Kontakt.
Die Kfz-Haftpflicht ist in Deutschland gesetzlich vorgeschrieben und übernimmt berechtigte Schadensersatzansprüche, wenn Sie mit Ihrem Auto andere schädigen. Ob zerknittertes Blech, verletzte Personen oder finanzielle Folgeschäden: Die Versicherung schützt vor teuren Forderungen und wehrt unberechtigte Ansprüche ab. Doch beim eigenen Auto ist Schluss mit lustig! Hier kommen Teilkasko und Vollkasko ins Spiel, je nachdem, welcher Schaden abgesichert werden soll. Welcher Schutz zu Ihrem Fahrzeug passt, finden wir bei Allianz Kundler gemeinsam heraus. Damit ein kleiner Fahrfehler nicht zur finanziellen Vollbremsung wird.
Eine starre Altersgrenze gibt es nicht. Die Antwort steht auch nicht im Fahrzeugschein, sondern hängt davon ab, wie viel Ihr Auto wert ist und wie viel finanzielles Risiko Sie selbst tragen möchten. Bei älteren Fahrzeugen mit geringem Restwert kann die Teilkasko genau richtig sein. Bei Neuwagen, teuren Sportwagen oder geleasten und finanzierten Autos ist die Vollkasko häufig die bessere Wahl. Doch Vorsicht vor der Altersfalle! Auch ein zehn Jahre altes Liebhaberstück kann mehr wert sein als ein junger Gebrauchtwagen. Entscheidend ist deshalb eine einfache Frage: Könnten Sie einen größeren Schaden an Ihrem Auto aus eigener Tasche bezahlen? Vergleichen Sie außerdem die Beiträge beider Versicherungen. Denn oft kostet mehr Schutz gar nicht so viel mehr.
Nehmen wir als Beispiel 150 Euro. Den Betrag zahlen Sie selbs, den Rest übernimmt die Versicherung! So einfach funktioniert die Selbstbeteiligung in der Teilkasko. Kostet ein versicherter Schaden beispielsweise 800 Euro, tragen Sie 150 Euro selbst. Die Allianz übernimmt die verbleibenden 650 Euro. Der Clou: Wer eine höhere Selbstbeteiligung vereinbart, kann beim Versicherungsbeitrag sparen. Doch Vorsicht, günstig im Jahr bedeutet nicht automatisch günstig im Schadenfall! Welche Selbstbeteiligung zu Ihrem Geldbeutel passt, rechnen wir bei Allianz Kundler gerne mit Ihnen durch. Verständlich, persönlich und garantiert ohne Versicherungskauderwelsch.
Ja, denn alt bedeutet nicht automatisch wenig wert! Ob sich eine Vollkasko lohnt, entscheidet nicht das Baujahr, sondern vor allem der Fahrzeugwert. Bei einem betagten Alltagsauto mit geringem Restwert kann Teilkasko die günstigere Wahl sein. Doch bei seltenen Klassikern, Oldtimern, liebevoll gepflegten Youngtimern oder begehrten Sammlerstücken sieht die Sache anders aus. Hier können schon kleine Schäden große Rechnungen verursachen. Entscheidend ist deshalb auch, ob Sie einen größeren Schaden selbst bezahlen könnten. Also immer bedenken: nicht jedes alte Auto ist gleich eine alte Kiste!
Einmal nicht aufgepasst, schon küsst die Stoßstange die Garagenwand! Genau hier zeigt die Vollkasko, was sie draufhat. Sie übernimmt auch Schäden am eigenen Auto durch selbst verschuldete Unfälle. Und wenn jemand mutwillig den Lack zerkratzt oder einen Spiegel abtritt, greift bei versichertem Vandalismus ebenfalls die Vollkasko. Die Teilkasko schützt dagegen bei Risiken wie Diebstahl, Glasbruch, Hagel oder Tierkollisionen. Da die Vollkasko den Teilkaskoschutz bereits enthält, gibt es das größere Sicherheitspaket gleich dazu. Welche Schäden tatsächlich übernommen werden, regeln der gewählte Tarif und die Versicherungsbedingungen.
Ja, Sie können jederzeit anfragen, ob sich Ihre Teilkasko auf Vollkasko erweitern lässt. Oft genügt dafür eine Anpassung beim bisherigen Versicherer. Ob und wann die Umstellung möglich ist, hängt allerdings von Ihrem Vertrag ab. Möchten Sie gleich die gesamte Kfz-Versicherung wechseln sollten Sie den Kalender im Blick behalten. Endet Ihr Versicherungsjahr am 31. Dezember, muss die reguläre Kündigung in der Regel spätestens am 30. November beim Versicherer eingehen. Unter bestimmten Voraussetzungen ist auch eine Sonderkündigung möglich, etwa nach einem regulierten Schadenfall oder einer Beitragserhöhung ohne entsprechende Leistungsverbesserung. Welche Fristen gelten, steht in Ihren Versicherungsbedingungen. Bei Allianz Kundler prüfen wir gerne mit Ihnen, welcher Weg sinnvoll ist. Damit aus mehr Schutz kein unnötiger Papierkram wird.
Ja, auch Scheinwerfer und Rückleuchten können über die Teilkasko versichert sein! Ein kleiner Stein, ein lautes Knacken und plötzlich steht Ihr Scheinwerfer nicht mehr im Rampenlicht. Doch der Glasschutz der Allianz endet nicht an der Windschutzscheibe. Auch Schäden an der Verglasung von Scheinwerfern und Rückleuchten können beispielsweise nach einem Steinschlag übernommen werden. Entscheidend ist die Schadenursache. Geht der Scheinwerfer bei einem selbst verschuldeten Unfall zu Bruch, ist das normalerweise ein Fall für die Vollkasko. Bei Allianz Kundler bringen wir Licht ins Versicherungsdunkel und prüfen, welcher Schutz greift. Damit Ihr Auto auch nach einem Steinschlag wieder strahlen kann! Bei Fragen können Sie jederzeit Kontakt zu uns aufnehmen.
Eine Vollkasko ist meist dann nicht mehr sinnvoll, wenn der Fahrzeugwert so niedrig ist, dass die Versicherungsbeiträge kaum noch im Verhältnis zur möglichen Entschädigung stehen. Bei älteren Autos mit geringem Restwert lohnt sich deshalb häufig der Wechsel zur Teilkasko. Eine feste Altersgrenze gibt es allerdings nicht! Denn ein seltener Sportwagen oder ein wertvoller Oldtimer kann selbst nach Jahrzehnten noch ein kleines Vermögen wert sein. Entscheidend sind Fahrzeugwert, Beitrag und die Frage, ob Sie einen größeren Schaden selbst bezahlen könnten. Bei Allianz Kundler prüfen wir, wann sich Vollkasko noch rechnet und wann Sie für Schutz bezahlen, den Sie kaum noch brauchen. Denn guter Versicherungsschutz sollte sich vor allem lohnen.
Nein, mutwillige Beschädigungen durch Dritte sind grundsätzlich kein Fall für die Teilkasko, sondern für die Vollkasko. Ob zerkratzter Lack, abgetretener Außenspiegel oder absichtlich eingedrückte Motorhaube: Hier bleibt die Teilkasko normalerweise außen vor. Doch es gibt Ausnahmen! Wird eine Autoscheibe mutwillig eingeschlagen, kann der Glasschutz der Teilkasko greifen. Auch bestimmte Brandschäden können versichert sein. Entscheidend ist also nicht nur, wer den Schaden verursacht hat, sondern vor allem, was beschädigt wurde. Bei Allianz Kundler schauen wir genau hin, damit Sie wissen, welcher Schutz im Ernstfall wirklich greift.
Ja, die Teilkasko übernimmt in der Regel versicherte Glasschäden durch Steinschlag! Tempo 100, ein Kiesel hebt ab und plötzlich hat Ihre Windschutzscheibe einen ziemlich schlechten Tag. Zum Glück schützt die Teilkasko nicht nur die Frontscheibe, sondern auch die Verglasung von Scheinwerfern, Rückleuchten sowie Panorama- und Schiebedächern. Kann die Windschutzscheibe repariert werden, entfällt bei der Allianz unter den vorgesehenen Voraussetzungen die Selbstbeteiligung. Muss eine neue Scheibe her, zahlen Sie den vereinbarten Eigenanteil. Und wenn der Stein statt Glas den Lack auf der Motorhaube beschädigt? Dann kann die Vollkasko ins Spiel kommen. Bei Allianz Kundler sorgen wir dafür, dass aus einem kleinen Stein kein riesiges Versicherungsrätsel wird!
Ab einem Fahrzeugwert von etwa 15.000 Euro kann eine Vollkasko besonders sinnvoll sein. Doch diese Zahl ist keine feste Grenze! Entscheidend sind auch Versicherungsbeitrag, Reparaturkosten und die Frage, ob Sie einen größeren Schaden selbst bezahlen könnten. Ein seltener Sportwagen, ein gepflegter Youngtimer oder ein geliebtes Sammlerstück kann schließlich auch nach vielen Jahren noch richtig wertvoll sein. Und dann gibt es Autos, an denen mehr hängt als ein Preisschild. Die erste große Reise, tausende gemeinsame Kilometer, ein halbes Leben voller Geschichten auf vier Rädern. Dafür gibt es keine Preisliste. Bei Allianz Kundler rechnen wir deshalb nicht nur mit Zahlen, sondern berücksichtigen auch, was Ihnen Ihr Auto wert ist. Denn guter Kaskoschutz muss zum Fahrzeug passen, nicht zu irgendeiner Faustregel!
Porsche Versicherung richtig wählen: Erfahre, welche Leistungen wirklich zählen, was Vollkasko, Teilkasko und Zusatzschutz bieten, welche Kosten entstehen und wie Allianz Kundler deinen Porsche individuell absichert – mit Beratung vom Profi.
Beiträge steigen, Leistungen enttäuschen, Fristen rücken näher: Höchste Zeit, die Kfz-Versicherung unter die Lupe zu nehmen! Denn wer clever wechselt, spart nicht nur Geld, sondern bleibt auch bestens auf Kurs.